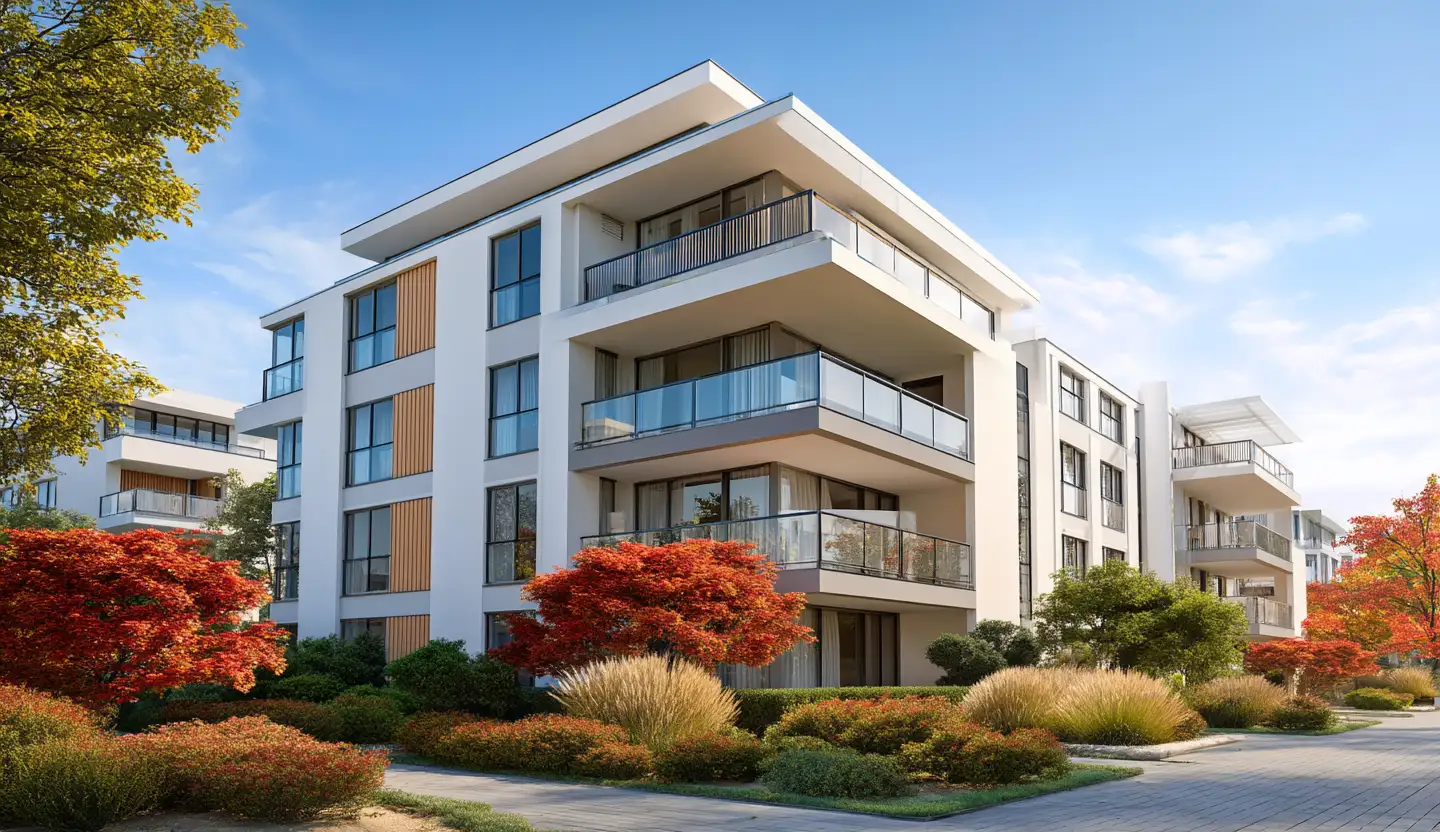
Mehrfamilienhaus privat verkaufen in Bornheim, Brühl, Wesseling und Umgebung
Ihr Käufer rechnet, er verliebt sich nicht
Ein Mehrfamilienhaus privat verkaufen heißt: ohne Vermittler an jemanden verkaufen, der das Haus nicht bewohnen, sondern halten will. Das ist der eine große Unterschied zum Einfamilienhaus. Wer Ihr Objekt kauft, zieht nicht ein. Er rechnet nach, was es im Jahr einbringt, was es kostet und was in den nächsten Jahren an Arbeiten ansteht — und er entscheidet nach diesen Zahlen, nicht nach dem Eindruck vom Treppenhaus. Wie der Verkauf insgesamt abläuft, steht auf der Übersichtsseite Mehrfamilienhaus verkaufen in Bornheim, Brühl, Wesseling und Umgebung.
Daraus folgt alles Weitere. Ein Kapitalanleger prüft ein Zinshaus so, wie eine Bank einen Kredit prüft: Er will die Mietverträge sehen, die Abrechnungen der letzten Jahre, die Nachweise über das, was am Gebäude gemacht wurde — und das, was nicht gemacht wurde. Fachleute nennen diese Prüfung Due Diligence, also die sorgfältige Durchsicht aller Unterlagen vor dem Kauf. Sie ist der Teil, an dem ein privater Verkauf hängt: nicht am Verhandeln, sondern an der Frage, ob Sie die Papiere vollständig auf den Tisch legen können.
Die Mietaufstellung ist Ihr wichtigstes Dokument
Bei einem vermieteten Haus verkaufen Sie nicht nur Mauerwerk, sondern laufende Verträge. Deshalb steht am Anfang eine saubere Aufstellung aller Einheiten — Fläche, Miete, Vertragsbeginn, letzte Erhöhung, Kaution, offene Rückstände. Erst daraus entsteht ein Preis, über den sich überhaupt reden lässt. Diese Unterlagen erwarten Käufer und ihre Banken:
- Mietverträge aller Einheiten, samt Nachträgen und Vereinbarungen, die später dazugekommen sind
- Mietaufstellung mit den tatsächlich gezahlten Mieten, nicht mit den Mieten, die möglich wären
- Betriebskostenabrechnungen der vergangenen Jahre und der Stand der Kautionen
- Mieterhöhungshistorie und, falls vorhanden, offene Rückstände oder laufende Streitigkeiten
- Nachweise über Instandhaltung und Modernisierung — Dach, Fassade, Heizung, Leitungen, Fenster
- Bauakte und Grundbuchauszug, dazu Grundrisse aller Einheiten und Auskünfte aus dem Baulastenverzeichnis
- Energieausweis für das Gebäude, dessen Kennwerte Sie schon bei der ersten Besichtigungsanfrage nennen können müssen
Die unangenehme Zahl ist meistens der Instandhaltungsstau: alles, was über die Jahre aufgeschoben wurde und irgendwann anfällt. Käufer suchen gezielt danach, und sie finden ihn. Wer ihn selbst benennt und beziffert, verhandelt darüber; wer ihn weglässt, verhandelt später über das Vertrauen. Eine Übersicht über die Reihenfolge der Schritte gibt die Checkliste zum Mehrfamilienhausverkauf.
Mehr in unserer Infobroschüre
Laden Sie sich jetzt schnell und unkompliziert viele weitere Informationen herunter.
Vom Entschluss bis zur Schlüsselübergabe
Diese Frage gehört an den Anfang, nicht ans Ende. Ob ein Gewinn aus dem Verkauf zu versteuern ist, hängt unter anderem davon ab, wie lange Ihnen das Haus gehört — dafür gibt es eine gesetzliche Spekulationsfrist. Wer mehrere Objekte oder Einheiten in kurzer Zeit veräußert, kann steuerlich als gewerblicher Händler eingestuft werden; auch dafür bestehen gesetzliche Grenzen. Beides entscheidet der Steuerberater anhand Ihrer Unterlagen, nicht der Makler und nicht das Internet. Die Antwort kann den richtigen Verkaufszeitpunkt verschieben — deshalb vorher fragen.
Tragen Sie für jede Einheit zusammen: Fläche, Kaltmiete, Vorauszahlung, Vertragsdatum, letzte Erhöhung, Kaution, Zahlungsverhalten. Wenn Sie eine Mietverwaltung beauftragt haben, bekommen Sie das dort als Auszug; verwalten Sie selbst, kostet es einen Nachmittag. Halten Sie fest, welche Einheiten leer stehen und warum. Leerstand ist kein Makel, solange er erklärbar ist — ein Interessent kalkuliert ihn ein, wenn er weiß, woran er ist.
Ein vermietetes Haus wird über den Ertrag bewertet: Aus den nachhaltig erzielbaren Mieten abzüglich der Bewirtschaftungskosten ergibt sich, was das Gebäude jährlich abwirft, und daraus wiederum der Gebäudewert. Dazu kommt der Wert des Grundstücks, für den die Bodenrichtwerte der örtlichen Gutachterausschüsse die Orientierung geben. Wichtig ist die Trennung zwischen dem, was heute tatsächlich eingeht, und dem, was nach einer Modernisierung möglich wäre — Käufer zahlen für das Erste und rechnen das Zweite für sich selbst aus. Wie eine Bewertung vor Ort abläuft, steht auf der Seite Mehrfamilienhaus bewerten.
Grundbuchauszug beim Grundbuchamt, Bauakte und Baulastenauskunft bei der Kommune, Grundrisse und Flächenberechnungen aus Ihren eigenen Unterlagen oder vom Architekten. Rechnen Sie je nach Amt mit einigen Tagen bis mehreren Wochen. Fehlt der Energieausweis für das Gebäude, beauftragen Sie ihn früh: Ohne ihn dürfen Sie nicht vollständig inserieren, und er wird bei der ersten Besichtigung verlangt.
Ein Exposé für ein Zinshaus sieht anders aus als eines für ein Reihenhaus. Vorn stehen die Zahlen: Baujahr, Wohn- und Nutzfläche, Anzahl der Einheiten, Jahresmiete, Bewirtschaftungskosten, durchgeführte Sanierungen mit Jahr. Stimmungsbilder helfen wenig, Grundrisse und eine ehrliche Zustandsbeschreibung helfen viel. Alles, was Sie hier schreiben, landet bei der Bank des Interessenten — falsche Flächen oder geschönte Mieten fallen spätestens dort auf.
Die großen Portale stehen privaten Anbietern offen und kosten pro Inserat und Laufzeit. Sie erreichen dort allerdings vor allem Selbstnutzer. Anleger, die ein Haus mit mehreren Einheiten suchen, finden sich eher in der Nachbarschaft, unter den Bestandshaltern im Ort, bei ortsansässigen Unternehmen — und unter Ihren eigenen Mietern. Überlegen Sie vorher, ob Sie öffentlich inserieren wollen: Ein Inserat mit Adresse spricht sich im Haus herum, und manche Eigentümer wollen genau das vermeiden.
Lassen Sie sich eine schriftliche Finanzierungsbestätigung oder einen Eigenkapitalnachweis geben, bevor Sie jemanden ins Haus lassen. Danach beginnt der organisatorisch aufwendigste Teil: Besichtigungen in bewohnten Einheiten gehen nur mit Zustimmung der Mieter und mit rechtzeitiger Terminabsprache. Kündigen Sie schriftlich an, nennen Sie den Grund, schlagen Sie mehrere Termine vor und bündeln Sie Interessenten, damit nicht jede Woche jemand durch die Wohnungen läuft. Das hat nichts mit Verhandlungsgeschick zu tun und lässt sich auch nicht abkürzen — es braucht schlicht Zeit und Rücksicht.
Der Kaufvertrag über ein Mehrfamilienhaus wird erst gültig, wenn ihn ein Notar beurkundet. Er regelt Zahlungstermin, Übergang von Nutzen und Lasten, den Umgang mit laufenden Mietverhältnissen und die Übergabe der Kautionen. Mündliche Zusagen gelten nicht — was vereinbart ist, muss im Text stehen. Bei der Übergabe wechseln Mietverträge, Kautionsnachweise, Betriebskostenunterlagen, Wartungsverträge und Schlüssel; halten Sie Zählerstände und Objektzustand in einem Protokoll fest, das beide Seiten unterschreiben. Die laufenden Betriebskosten werden zum Stichtag abgegrenzt.
Wann der Alleingang die richtige Entscheidung ist
Beim Mehrfamilienhaus ist der Kreis enger als beim Einfamilienhaus, aber es gibt ihn: Wenn das Haus innerhalb der Familie weitergegeben wird, wenn ein Miterbe die anderen auszahlt, wenn ein langjähriger Mieter kaufen möchte oder der Nachbar, dem ohnehin schon zwei Häuser in der Straße gehören — dann steht der Käufer fest, und die Arbeit besteht aus Unterlagen zusammenstellen und einen Notartermin abstimmen. Dafür brauchen Sie keinen Makler, und wir sagen das lieber vorher als hinterher. Dasselbe gilt, wenn Sie beruflich mit Immobilien zu tun haben oder schon einmal ein Objekt dieser Größe verkauft haben.
Eines bleibt auch dann sinnvoll: eine Werteinschätzung von jemandem, der am Geschäft nicht beteiligt ist. In einer Erbengemeinschaft schafft sie klare Verhältnisse zwischen den Geschwistern, und gegenüber dem Finanzamt ist ein nachvollziehbar hergeleiteter Preis besser als ein ausgehandelter. Was wir dagegen nicht können: Ihre Mietverträge, Abrechnungen und Kautionsnachweise beschaffen. Die liegen bei Ihnen oder bei Ihrer Mietverwaltung, und ohne sie kommt weder ein privater noch ein begleiteter Verkauf voran.
Was sich ändert, sobald das Haus auf den freien Markt soll
Ohne feststehenden Käufer verteilt sich die Arbeit über Monate: Anfragen beantworten, Zahlen belegen, Termine mit mehreren Mietparteien abstimmen, Rückfragen der finanzierenden Banken bedienen. Vom Entschluss bis zur Schlüsselübergabe vergehen bei einem Mehrfamilienhaus üblicherweise drei bis sechs Monate, und ein guter Teil davon fällt in Ihre Arbeitszeit. Wer weit entfernt wohnt oder das Haus gemeinsam mit Geschwistern verkauft, stößt hier an praktische Grenzen — nicht an fachliche.
Zwei Entscheidungen lohnen sich vorher: ob Sie das Haus als Ganzes anbieten oder vor dem Verkauf in Eigentumswohnungen aufteilen, und wie Sie mit bestehenden Mietverhältnissen umgehen. Zur ersten Frage lesen Sie die Seite Aufteilung in Eigentumswohnungen, zur zweiten Verkauf vermieteter Wohnungen. Wie sich der Ablauf mit Begleitung unterscheidet, steht auf der Seite Mehrfamilienhaus verkaufen mit Makler. Und über den Käuferfinder sehen wir nach, ob für ein Haus wie Ihres bereits vorgemerkte Anleger in unserer Kundendatei stehen — diese Auskunft bekommen Sie auch, wenn Sie danach privat weiterverkaufen.
Der Wert Ihrer Immobilie?
Erhalten Sie schnell, kostenlos und unverbindlich eine erste Preiseinschätzung Ihrer Immobilie.
Häufige Fragen zum privaten Mehrfamilienhausverkauf im Rhein-Erft-Kreis
Wie verkaufe ich mein Mehrfamilienhaus privat?
In dieser Reihenfolge: steuerliche Lage mit dem Steuerberater klären, Mietaufstellung und Unterlagen zusammenstellen, den Wert aus den tatsächlichen Mieten herleiten, ein Exposé mit Zahlen schreiben, Interessenten ansprechen, Zahlungsfähigkeit prüfen und schließlich beim Notar beurkunden. Die Unterlagen bestimmen das Tempo, nicht das Inserat.
Der Unterschied zum Hausverkauf liegt im Käufer: Er ist Anleger und prüft wie ein Anleger. Rechnen Sie mit Rückfragen zu jeder einzelnen Einheit, zu Rückständen, zu Bewirtschaftungskosten und zum Zustand von Dach, Heizung und Leitungen. Was Sie nicht belegen können, zählt in der Verhandlung nicht — auch wenn es stimmt.
Welche Unterlagen verlangen Käufer eines Mehrfamilienhauses?
Mietverträge aller Einheiten mit Nachträgen, eine Mietaufstellung mit den tatsächlich gezahlten Mieten, die Betriebskostenabrechnungen der vergangenen Jahre, die Mieterhöhungshistorie, den Stand der Kautionen und Angaben zu offenen Rückständen. Dazu kommen Grundbuchauszug, Bauakte, Grundrisse und der Energieausweis für das Gebäude.
Der zweite Block betrifft die Substanz: Rechnungen und Nachweise über Dach, Fassade, Heizung, Leitungen und Fenster, jeweils mit Jahreszahl. Ein vollständiger Unterlagensatz verkürzt die Prüfung des Käufers und erspart Ihnen die Nachforderungen, die eine Finanzierung um Wochen verzögern.
Wie kommt der Preis für ein vermietetes Mehrfamilienhaus zustande?
Über den Ertrag. Aus den nachhaltig erzielbaren Mieten abzüglich der Bewirtschaftungskosten ergibt sich, was das Gebäude jährlich abwirft; daraus wird der Gebäudewert abgeleitet. Der Grundstückswert kommt hinzu, wofür die Bodenrichtwerte der örtlichen Gutachterausschüsse die Orientierung geben.
Entscheidend ist die Trennung zwischen tatsächlicher und möglicher Miete. Käufer zahlen für das, was heute eingeht, und rechnen das Potenzial für sich selbst. Auch Restnutzungsdauer, Leerstand und aufgeschobene Instandhaltung wirken sich aus — je nach Lage und Zustand deutlich.
Was passiert mit den Mietverhältnissen, wenn ich verkaufe?
Sie laufen unverändert weiter. Es gilt der Grundsatz Kauf bricht nicht Miete: Der Käufer tritt mit dem Eigentumsübergang in alle bestehenden Verträge ein, zu denselben Bedingungen. Kündigungen, Fristen und Mieterhöhungen richten sich weiterhin nach dem Mietrecht und ändern sich durch den Verkauf nicht.
Praktisch heißt das: Kautionen müssen nachweisbar an den Käufer übergeben, Betriebskosten zum Stichtag abgegrenzt und die Mieter über den Eigentümerwechsel informiert werden. Bestehende Mietverträge sind Teil des Kaufgegenstands und gehören deshalb vollständig und ungeschönt in die Unterlagen.
Wie lange dauert der private Verkauf eines Mehrfamilienhauses?
Vom Entschluss bis zur Schlüsselübergabe sind drei bis sechs Monate ein realistischer Rahmen. Ein erheblicher Teil entfällt auf die Unterlagen, ein weiterer auf die Prüfung durch Käufer und finanzierende Bank; nach der Einigung brauchen Beurkundung und Zahlung noch einmal einige Wochen.
Länger dauert es meist dort, wo Papiere fehlen oder Besichtigungstermine an der Abstimmung mit den Mietparteien hängen. Wer die Unterlagen vor dem ersten Inserat beisammen hat, verkürzt den Ablauf am wirksamsten — und beantwortet Rückfragen aus dem Ordner statt aus dem Gedächtnis.
Wann lohnt sich der Verkauf ohne Makler?
Vor allem, wenn der Käufer schon feststeht: Weitergabe in der Familie, Auszahlung unter Miterben, Verkauf an einen langjährigen Mieter oder an einen Bestandshalter aus der Nachbarschaft. Dann bleiben Unterlagen und Notartermin zu organisieren, sonst nichts. Steht der Käufer fest, entfällt die Aufgabe, für die man einen Makler beauftragt.
Ebenso, wenn Sie beruflich mit Immobilien zu tun haben. Anders wird es, sobald das Haus öffentlich angeboten werden soll: Dann kosten Anfragen, Zahlenprüfungen und Terminabstimmungen mit mehreren Mietparteien über Monate Zeit. Entscheidend ist Ihre Zeit, nicht Ihr Fachwissen. Eine unabhängige Werteinschätzung ist übrigens auch beim Verkauf in der Familie sinnvoll.