Büroimmobilie verkaufen in Bornheim, Brühl, Wesseling und Umgebung
Gekauft wird der Ertrag, nicht der Grundriss
Eine Büroimmobilie wird selten so gekauft wie ein Wohnhaus, sondern fast immer wie eine Geldanlage. Die meisten Interessenten rechnen, bevor sie besichtigen: Sie sehen zuerst die Mietverträge und erst danach die Fläche. Wer eine Büroimmobilie im Rhein-Erft-Kreis verkaufen möchte, beginnt deshalb nicht mit dem Exposé, sondern mit den Unterlagen, aus denen sich der laufende Ertrag ablesen lässt. Eine geordnete Vorbereitung verkürzt später die Prüfung durch Käufer und deren Banken — und sie verhindert, dass im Gespräch über den Preis plötzlich über fehlende Nachweise verhandelt wird.
Einen Überblick über die übrigen Objektarten gibt unsere Seite zum Verkauf von Gewerbeimmobilien. Eine Abgrenzung gleich vorweg: Eine Arztpraxis ist baurechtlich häufig etwas anderes als eine Bürofläche und hängt zusätzlich am Kassensitz des Inhabers — dafür gilt die Seite Praxis verkaufen.
Der Mietvertrag ist der eigentliche Kaufgegenstand
Bei kaum einer anderen Objektart entscheidet ein Stück Papier so deutlich über den Preis. Ein Käufer erwirbt beim Büro vor allem einen Zahlungsstrom, und dessen Qualität steht im Mietvertrag. Fünf Punkte werden dabei zuerst gelesen:
- Restlaufzeit. Sind mehrere Einheiten vermietet, wird die Restlaufzeit nach Flächenanteil gewichtet — Fachleute sprechen von der gewichteten Restmietlaufzeit oder kurz WALT. Ein Vertrag, der in absehbarer Zeit ausläuft, drückt den Preis spürbar, weil der Käufer das Wiedervermietungsrisiko einpreist.
- Bonität des Mieters. Ein öffentlicher Träger oder ein etabliertes Unternehmen trägt einen anderen Preis als eine junge Gesellschaft ohne Historie. Geprüft wird nicht der Name, sondern das, was sich belegen lässt.
- Wertsicherungsklausel. Ob die Miete an einen Preisindex gekoppelt ist und ab wann sie sich anpasst, entscheidet darüber, ob der Ertrag über die Jahre stabil bleibt.
- Verlängerungsoptionen. Eine Option liegt beim Mieter, nicht beim Eigentümer. Für den Käufer ist sie beides zugleich: Sicherheit gegen Leerstand und Fessel, wenn er die Fläche eigentlich anders nutzen wollte.
- Sonderkündigungsrechte. Klauseln, die dem Mieter einen vorzeitigen Ausstieg erlauben, entwerten eine lange Laufzeit auf dem Papier vollständig. Sie werden im Ankaufsprozess sicher gefunden — besser, man kennt sie vorher.
Wie sich diese Punkte im Einzelnen auswirken und worauf bei der Zusammenstellung der Verträge zu achten ist, behandeln wir gesondert unter Gewerbemietverträge.
Gewerbemietrecht funktioniert anders als Wohnraummietrecht
Das ist der häufigste Denkfehler von Eigentümern, die bisher nur Wohnraum vermietet haben: Sie übertragen die vertrauten Regeln auf das Büro. Das trifft nicht zu. Für gewerbliche Mietverhältnisse gibt es keinen Kündigungsschutz, der dem der Wohnraummiete vergleichbar wäre; es gibt keine Mietpreisbremse, keine Kappungsgrenze und kein Widerspruchsrecht wegen Härte. Dafür rückt anderes in den Vordergrund:
Gewerbliche Verträge werden in der Regel befristet geschlossen, und längere Befristungen bedürfen der Schriftform. Wird sie bei Nachträgen, Flächenänderungen oder Mieterwechseln nicht eingehalten, kann aus dem befristeten ein ordentlich kündbarer Vertrag werden — ein Formfehler, der im Ankaufsprozess regelmäßig auffällt und den gewichteten Laufzeitwert auf einen Schlag entwertet. Ebenso wichtig: Schönheitsreparaturen, Instandhaltung und Instandsetzung sind im Gewerbe weitgehend frei verhandelbar. Wer sie wirksam auf den Mieter übertragen hat, verkauft ein Objekt mit deutlich geringerem Bewirtschaftungsaufwand — und genau das rechnet ein Investor nach. Für die rechtliche Prüfung einzelner Klauseln gehört ein Fachanwalt an den Tisch; unsere Aufgabe ist es, die Verträge so aufzubereiten, dass er zügig arbeiten kann.
Wie eine Büroimmobilie im Rhein-Erft-Kreis bewertet wird
Im Vordergrund steht das Ertragswertverfahren: Nicht die Baukosten bestimmen den Wert, sondern der Ertrag, der sich dauerhaft erzielen lässt. Zwei Größen fließen dabei ein, die außerhalb der Branche kaum jemand kennt — der Liegenschaftszinssatz, also die Verzinsung, mit der sich vergleichbare Objekte am Markt tatsächlich rentieren, und der Bodenrichtwert, der von den Gutachterausschüssen ermittelte Durchschnittswert für den Grund und Boden in der jeweiligen Lage.
| Verfahren | Einsatzbereich | Berechnungsgrundlage |
|---|---|---|
| Ertragswertverfahren | Vermietete Büroetagen, Anlageobjekte | Jahresreinertrag, über die Restnutzungsdauer kapitalisiert, zuzüglich Bodenwert |
| Sachwertverfahren | Eigengenutzte Firmengebäude, Spezialbauten | Herstellungskosten der Gebäudesubstanz − Alterswertminderung |
| Discounted Cashflow (DCF) | Großflächige Büroparks, Gewerbeportfolios | Abgezinste künftige Zahlungsströme über einen festgelegten Betrachtungszeitraum |
Vergleichsdaten aus Bornheim, Brühl, Wesseling und Umgebung liefern die Grundlage; ergänzend prüfen wir bestehende Verträge, Laufzeitvereinbarungen und den baulichen Zustand. Wie eine solche Einschätzung im Einzelnen zustande kommt, beschreibt die Seite Gewerbeimmobilie bewerten.
Der Wert Ihrer Gewerbeimmobilie?
Erhalten Sie schnell, kostenlos und unverbindlich eine erste Preiseinschätzung Ihres Büros, Ladenlokals oder Hallenobjekts.
Umsatzsteuer — die Option, die mitverkauft wird
Bürovermietung zwischen Unternehmern läuft häufig umsatzsteuerpflichtig. Das ist kein Versehen, sondern gewollt: Nur wer zur Umsatzsteuer optiert, kann die Vorsteuer aus Bau, Umbau und Sanierung geltend machen. Für den Verkauf hat das zwei Folgen, die früh geklärt gehören.
Erstens muss der Käufer die Option fortführen können. Ein Erwerber, der die Flächen an Mieter ohne Vorsteuerabzug vermieten will — etwa an Ärzte, Versicherungsvermittler oder Bildungsträger —, kann das nicht, und der Wegfall verändert seine Kalkulation. Zweitens kann eine Berichtigung der einmal gezogenen Vorsteuer im Raum stehen, wenn sich die Nutzung innerhalb des maßgeblichen Zeitraums ändert. Beides ist rechnerisch und steuerlich Sache des Steuerberaters, nicht des Maklers. Unsere Aufgabe ist, den Punkt auf den Tisch zu bringen, bevor ein Kaufvertrag entworfen wird — übersehen kostet er mehr als jede Preisverhandlung.
Was mit der Fläche sonst noch möglich ist
Hinter dem sperrigen Wort Drittverwendungsfähigkeit steckt eine einfache Frage: Was lässt sich mit der Fläche anfangen, wenn der heutige Mieter auszieht? Je leichter sich eine Etage teilen, neu zuschneiden oder anders belegen lässt, desto größer der Kreis möglicher Käufer. Praktisch geht es um wenige Merkmale: Lassen sich aus einem Großraum Zellenbüros machen und umgekehrt? Reicht die lichte Höhe für abgehängte Decken und Leitungsführung? Sind Strom, Kühlung und Datenanbindung auf heutigem Stand? Und wie viele Stellplätze gehören zur Fläche — im Umland zwischen Köln und Bonn ist das ein Argument, das in der Innenstadt keine Rolle spielt.
Energetische Qualität ist beim Büro preisrelevanter als bei den meisten anderen Objektarten. Große Mieter und institutionelle Käufer haben eigene Nachhaltigkeitsvorgaben und scheiden Objekte aus, die sie nicht erfüllen — unabhängig davon, wie günstig das Angebot ist. Ein Gebäude mit erneuerter Anlagentechnik und guter Hülle spricht damit schlicht eine größere Käufergruppe an.
Wer Büroflächen kauft — und worauf die Gruppen achten
Die Anforderungsprofile möglicher Erwerber unterscheiden sich je nach geplanter Nutzung erheblich:
- Institutionelle Investoren und Bestandshalter bevorzugen voll vermietete Objekte mit bonitätsstarken Mietern. Im Fokus stehen gesicherte Erträge, lange Vertragslaufzeiten und energetische Standards.
- Family Offices suchen langfristige Substanzsicherung mit kontinuierlichen Einnahmen und akzeptieren dafür eine geringere Verzinsung.
- Projektentwickler prüfen Objekte mit Leerstand oder Umbaubedarf. Wesentlich sind Grundstücksgröße, Bauplanungsrecht und Umnutzungsmöglichkeiten.
- Mittelständische Selbstnutzer — Kanzleien, Ingenieurbüros, Steuerberatungen — suchen flexible Grundrisse. Sie zahlen bei passender Lage nutzerorientierte Aufpreise, brauchen aber frei werdende Flächen.
Eine Fläche, die für alle vier Gruppen gleichzeitig beworben wird, überzeugt keine davon. Deshalb steht die Zuordnung am Anfang, nicht am Ende. Für eine erste Einschätzung nutzen Eigentümer unsere Verkaufsanfrage für Gewerbeobjekte.
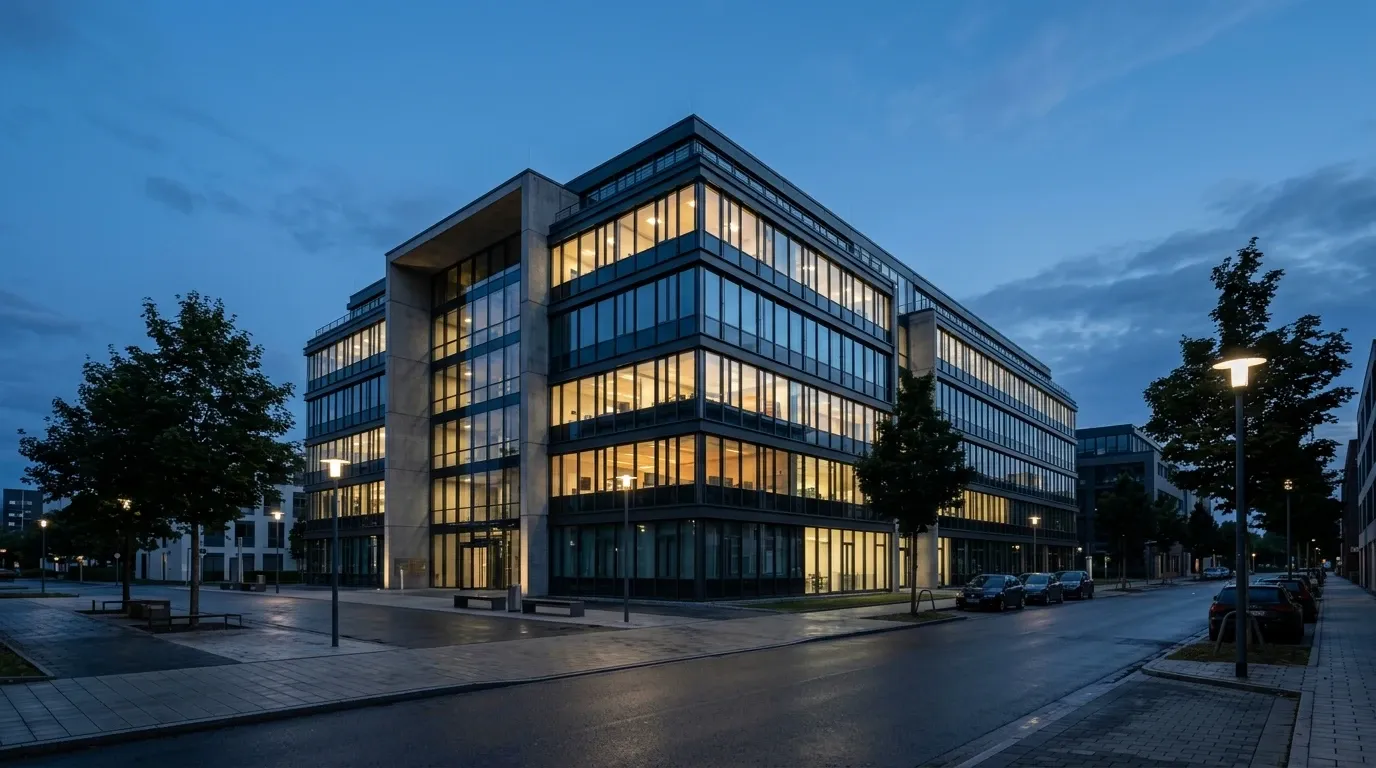
Diskret vermarkten, ohne den Betrieb zu stören
Ein Verkaufsschild vor dem Haus verunsichert Mieter, Beschäftigte und Kunden — und Unruhe im Mietverhältnis kostet am Ende Kaufpreis. Deshalb beginnt die Ansprache verdeckt: Interessenten aus dem eigenen Bestand werden zuerst angesprochen, detaillierte Objektunterlagen gibt es erst nach unterzeichneter Geheimhaltungserklärung, Besichtigungen finden außerhalb der Betriebszeiten statt.
Erst wenn der verdeckte Weg nicht zum Ziel führt, wird breiter vermarktet. Auch dann gilt: Zu Gesprächen kommen nur Interessenten, deren Finanzierungskraft nachgewiesen ist. Das schützt Ihre Zahlen und erspart Ihnen Besichtigungen mit Neugierigen aus dem Wettbewerb.
Vom Erstgespräch bis zur Übergabe
- Erstgespräch und Bestandsaufnahme — Ziele, Zeitrahmen und gewünschte Diskretionsstufe werden festgelegt.
- Wertermittlung — Ertragsanalyse auf Basis der Mietverträge, der Lage und des Gebäudezustands.
- Aufbereitung der Unterlagen — Mietverträge samt Nachträgen, Betriebskostenabrechnungen, Grundrisse, Flächenaufstellung und Energieausweis in einem digitalen Datenraum.
- Verdeckte Investorenansprache — Kontaktaufnahme mit vorgemerkten, bonitätsgeprüften Interessenten.
- Verhandlung und Besichtigungen — terminlich so gelegt, dass der laufende Geschäftsbetrieb unberührt bleibt.
- Notarielle Abwicklung und Übergabe — Begleitung der Vertragserstellung, Abstimmung des Übergabeprotokolls, Überleitung von Kautionen und laufenden Mietzahlungen.
Ein Hinweis zur Vergütung: Bei Gewerbeobjekten ist die Maklerprovision frei vereinbar. Die hälftige Teilung, die beim Verkauf von Einfamilienhäusern und Eigentumswohnungen an Verbraucher gilt, greift hier nicht — Höhe und Verteilung stehen im Maklervertrag. Die Einzelheiten stehen auf der Seite Maklerprovision bei Gewerbeimmobilien.
Häufige Fragen zum Verkauf von Büroimmobilien
Wie lange dauert der Verkauf einer Büroimmobilie?
Eine feste Dauer lässt sich für eine Büroimmobilie nicht seriös vorhersagen — sie hängt an der Mieterstruktur, am angesprochenen Käuferkreis und an der Finanzierung des Erwerbers, und das entscheidet der Markt, nicht der Eigentümer. Steuern lässt sich dagegen die Vorbereitung, und genau dort wird Zeit gewonnen: Ein digitaler Datenraum mit sämtlichen Mietverträgen samt Nachträgen, den Betriebskostenabrechnungen, Grundrissen, der Flächenaufstellung und einem geklärten Umsatzsteuerstatus verkürzt die Prüfung durch Käufer und deren Kreditinstitute und erspart im Ankaufsprozess wochenlange Nachforderungen.
Die meisten Verzögerungen entstehen nicht am Preis, sondern an Unklarheiten in bestehenden Mietverhältnissen — fehlende Nachträge, ungeklärte Flächenabweichungen, offene Betriebskostenpositionen. Wer diese Punkte vor dem Vermarktungsstart bereinigt, verhandelt später aus einer deutlich stärkeren Position. Eine gezielte Ansprache vorgemerkter Kapitalanleger verkürzt zusätzlich die Suchphase, weil der Kreis der ernsthaften Interessenten von Anfang an eng gefasst ist.
Was bestimmt den Wert einer vermieteten Büroimmobilie?
Maßgeblich ist der Ertrag, der sich dauerhaft erzielen lässt, bewertet mit der Verzinsung, die vergleichbare Objekte am Markt tatsächlich erreichen — dem Liegenschaftszinssatz. Dazu kommen die verbleibende Nutzungsdauer der Bausubstanz und der Bodenrichtwert der Lage, also der von den Gutachterausschüssen ermittelte Durchschnittswert für den Grund und Boden.
Den größten Ausschlag geben jedoch die Mietverträge selbst: die gewichtete Restlaufzeit über alle Einheiten, die Bonität der Mieter, eine wirksame Anpassung der Miete an die Preisentwicklung und die Frage, wer Instandhaltung und Schönheitsreparaturen trägt. Dazu treten die Teilbarkeit der Flächen und die energetische Qualität des Gebäudes. Eine nachvollziehbar hergeleitete Ertragsrechnung ist deshalb kein Formalakt, sondern die Grundlage, auf der ein Käufer seine Finanzierung überhaupt beantragen kann.
Verkauft sich ein vermietetes Büro besser als ein leerstehendes?
Das hängt davon ab, wen Sie ansprechen wollen. Kapitalanleger und Bestandshalter bevorzugen voll vermietete Einheiten mit langen Laufzeiten und zahlungskräftigen Mietern, weil daraus ein planbarer Ertrag entsteht. Unternehmen, die selbst einziehen möchten, suchen dagegen freie Flächen oder kurze Restlaufzeiten — für sie ist ein langfristiger Mietvertrag eher ein Hindernis als ein Vorzug.
Wichtig zu wissen: Gewerbliche Mietverhältnisse folgen anderen Regeln als Wohnraum. Einen vergleichbaren Kündigungsschutz gibt es nicht, dafür entscheiden Befristung, Schriftform und vereinbarte Optionen darüber, wann eine Fläche tatsächlich frei wird. Wird zugleich ein Betrieb mitveräußert, greift zusätzlich der Grundsatz, dass bestehende Arbeitsverhältnisse auf den Erwerber übergehen — beim reinen Verkauf eines Bürogebäudes ist das in der Regel nicht der Fall. Eine saubere Analyse der Mieterstruktur vor dem Start klärt, welche Käufergruppe überhaupt angesprochen werden sollte.
Welche steuerlichen Fragen stellen sich beim Verkauf eines Bürogebäudes?
Gehört das Gebäude zum Betriebsvermögen, wird der Veräußerungsgewinn steuerlich erfasst und unterliegt der Gewerbesteuer sowie der Einkommen- oder Körperschaftsteuer. Liegt das Objekt im Privatvermögen, ist ein steuerfreier Verkauf nach Ablauf der gesetzlichen Spekulationsfrist möglich, sofern keine gewerbliche Prägung des Vermögens vorliegt. Ob eine Rücklage für eine Ersatzbeschaffung in Betracht kommt, ist fristgebunden und gehört früh geprüft.
Ein zweiter Punkt wird häufig übersehen: die Umsatzsteuer. Büroflächen werden zwischen Unternehmern oft umsatzsteuerpflichtig vermietet, damit der Eigentümer die Vorsteuer aus Bau und Sanierung ziehen kann. Kann der Käufer diese Option nicht fortführen, verändert das seine Kalkulation, und eine Berichtigung der bereits gezogenen Vorsteuer kann im Raum stehen. Beides rechnet der Steuerberater, nicht der Makler — unsere Aufgabe ist die vollständige Aufbereitung der Buchhaltungs- und Vertragsunterlagen, damit die Prüfung nicht zum Engpass wird.
Wie wird die Maklerprovision bei einer Büroimmobilie vereinbart?
Bei gewerblichen Objekten ist die Provision frei vereinbar. Die hälftige Teilung zwischen Käufer und Verkäufer, die beim Verkauf von Einfamilienhäusern und Eigentumswohnungen an Verbraucher gesetzlich vorgeschrieben ist, gilt für Büro- und andere Gewerbeflächen nicht. Höhe und Verteilung werden vorab im Maklervertrag festgehalten, damit beide Seiten ab dem ersten Gespräch mit denselben Zahlen rechnen.
Die Vergütung ist erfolgsabhängig: Ein Anspruch entsteht erst mit dem wirksamen notariellen Kaufvertrag. Vorleistungen wie Wertermittlung, digitaler Datenraum, Exposé und die Bonitätsprüfung der Interessenten sind darin enthalten und werden nicht gesondert berechnet. Für Eigentümer bedeutet das eine klare Planungsgrundlage ohne verdeckte Kostenrisiken — auch dann, wenn eine Vermarktung länger dauert als erwartet.
Ist beim Verkauf einer Bürofläche ein Energieausweis Pflicht?
Ja. Für Bürogebäude und gewerbliche Teilflächen muss ein gültiger Energieausweis spätestens beim Besichtigungstermin unaufgefordert vorgelegt und beim Kaufabschluss übergeben werden. Je nach Gebäude kommt ein Verbrauchs- oder ein Bedarfsausweis in Betracht; beide weisen die energetische Qualität für Heizung, Lüftung, Kühlung und Beleuchtung aus.
Praktisch ist der Ausweis mehr als eine Pflichtübung. Große Mieter und institutionelle Käufer haben eigene Nachhaltigkeitsvorgaben und sortieren Objekte aus, die sie nicht erfüllen — die energetische Qualität entscheidet damit mit darüber, wie groß der Kreis möglicher Erwerber überhaupt ist. Fehlt ein aktuelles Dokument, lässt es sich kurzfristig durch einen qualifizierten Energieberater ausstellen; wir prüfen die Vollständigkeit der Nachweise deshalb schon zu Beginn des Mandats.